Share
∗ Κωνσταντίνος Σταματόγιαννης
Πώς οι ανατιμήσεις σε πρώτες ύλες και βασικά προϊόντα επηρεάζουν τα ελληνικά νοικοκυριά
Γράφει ο ∗ Κωνσταντίνος Σταματόγιαννης: Οικονομοτεχνικός σύμβουλος της ΠΕΣΕΔΕ, οικονομικός αναλυτής – Διπλ. Οικονομολόγος – Μηχ/γος – Μηχ/κός

Η εμφάνιση φούσκας ακινήτων αποτελεί σχετικά σπάνιο φαινόμενο στο οικονομικό γίγνεσθαι σε σύγκριση με τα υπόλοιπα στοιχεία ενεργητικού και απαιτεί μεγαλύτερα χρονικά διαστήματα τόσο κατά την διαμόρφωση, όσο και κατά την εξομάλυνση μετά το σκάσιμο. Εμφανίζεται συνήθως στο τέλος ενός οικονομικού κύκλου και αποτελεί εργαλείο αφαίμαξης – συρρίκνωσης του βιοτικού επιπέδου της μεσοαστικής τάξης, καθότι ο αριθμός των εμπλεκομένων είναι σαφώς – μεγαλύτερος από τους επενδυτές σε χρηματοοικονομικά εργαλεία. Στην Ιαπωνία φούσκα διαμορφώθηκε στο τέλος της δεκαετίας του 80.
Στις ΗΠΑ εμφανίσθηκε στην δεκαετία του 2000 με την υποστήριξη της πολύ χαλαρής νομισματικής πολιτικής και της εγκληματικής προσέγγισης της κερδοφορίας των Τραπεζών σε αποκλειστικά βραχυπρόθεσμο ορίζοντα εκ μέρους των διοικήσεων. Το σκάσιμο της φούσκας το 2008, η αδυναμία εξυπηρέτησης δανείων και οι κυβερνητικές διασώσεις των Τραπεζών που επιδεινώνουν την σχέση δημοσίου χρέους προς ΑΕΠ, οδήγησαν σε απώλεια αξίας των οικιστικών ακινήτων και του 84% της αξίας εμπορικών ακινήτων, πριν την έναρξη του νέου ανοδικού κύκλου. Ο μύθος μη απώλειας σε επενδύσεις ακινήτων που επιβεβαιωνόταν και στην Ιαπωνία και μέχρι το 1991 διαψεύδεται στην συνέχεια με τραγικές συνέπειες 20ετίας.
Στεγαστική «έκρηξη» σε ΗΠΑ και Ευρώπη – Συνέπειες από την αύξηση τιμών
Αγορά ακινήτων ΗΠΑ – Μ.Βρετανία – Ισπανία – Γερμανία – Ιταλία
Βασικές παραμέτρους που διαμορφώνουν την εξέλιξη των τιμών αποτελούν η πληθυσμιακή εξέλιξη, η μακροχρόνια τάση πληθωρισμού, η συμμετοχή αμοιβών και κατανάλωσης στο ΑΕΠ και της αποταμίευσης σαν %ΑΕΠ, και το ύψος δανεισμού – υποχρεώσεων νοικοκυριών ως % της περιουσίας.
Πληθυσμιακή εξέλιξη 1980 – 2025: Χαμηλή διαχρονικά πληθυσμιακή εξέλιξη που αντιστοιχεί στην ανάγκη απόκτησης κατοικίας, με συνέπεια να μην δικαιολογείται υπερβάλλουσα ζήτηση κατοικιών.
Διαμόρφωση τιμών κατοικιών: Θετική απόκλιση των τιμών κατοικιών σε σύγκριση με το κόστος διαβίωσης (όπως απαντάται στις περιόδους 2000 – 2008 και 2012 – 2025) αποτελεί κερδοσκοπική υπερβολή. Λογική εξέλιξη στην καπιταλιστική λειτουργία διαβίωσης αποτελεί η διαχρονική πρόσθεση και νέων αγαθών στην κατανομή του εισοδήματος.
Κατανάλωση % ΑΕΠ, αποταμίευση, εξέλιξη δανεισμού νοικοκυριών
Η κατανάλωση αυξάνει γραμμικά, με παράλληλη μείωση των αμοιβών σαν ποσοστό του ΑΕΠ, η δε αποταμίευση συρρικνώνεται με διακυμάνσεις την τελευταία 25ετία. Η αύξηση του δανεισμού (κρατών και ιδιωτών) ασκεί επιβαρυντική επιρροή στην μελλοντική οικονομική ανάπτυξη λόγω υποχρεώσεων εκτοκισμού/αποπληρωμής δανείων. Αύξηση κατασκευής/συναλλαγών νέων κατοικιών σε περίοδο αισιοδοξίας με σκοπό βραχυπρόθεσμη μεταπώληση προς κερδοσκοπία αυξάνει το απόθεμα κατοικιών προς πώληση και πιέζει παράλληλα με κατασχέσεις τις τιμές στην επόμενη κρίση.
USA: Πωλήσεις νέων – υπαρχουσών κατοικιών, μέση τιμή πώλησης, απόθεμα κατοικιών
H διακύμανση του αθροίσματος πωλήσεων και αποθέματος νέων κατοικιών κυμαίνεται κατά την τελευταία 30ετία μεταξύ 400 και 2.000 χιλ κατοικιών, χωρίς αξιόλογες πληθυσμιακές μεταβολές. Ανάλογα θετική – αρνητική είναι η επιρροή του κατασκευαστικού κλάδου στην ανάπτυξη/ΑΕΠ. Τον 8/25 το άθροισμα ανέρχεται σε 1200 χιλ. κατοικίες με ρυθμό ρευστοποίησης αποθέματος περί τους 7,5 μήνες. Μείωση αποθεμάτων λόγω ταχείας απορρόφησης λειτουργεί ενισχυτικά στην δημιουργία φούσκας τιμών. Η αύξηση χρόνου διάθεσης αποθεμάτων επί μακρόν στην αποκλιμάκωση των τιμών. Η άνοδος τιμών της 10ετίας του 90 ανήλθε σε 27,5% περίπου συμβαδίζουσα με τον πληθωρισμό, της δε εξαετίας 2001 – 2006 σε 62%, χωρίς διαφορές πληθωρισμού μεταξύ των περιόδων. Τα εισοδήματα αυξήθηκαν αντιστρόφως ανάλογα στις ανωτέρω περιόδους, αλλά η υποχώρηση των επιτοκίων δημιουργεί την ψευδαίσθηση δυνατότητας αποπληρωμής.
Μετά την υποχώρηση και την επανάκαμψη μέχρι σήμερα η άνοδος 2000-25 ανήλθε σε 210% με πληθωρισμό περιόδου 75%, υποδηλώνοντας δεύτερο βίαιο κύμα υποχώρησης τιμών, παρά την άνοδο κόστους υλικών. Η υποχώρηση ξεκίνησε επιταχυνόμενη την τελευταία 2ετία με πτώση μέσης τιμής από 496.800$ σε 395.000$. Η ανάκαμψη τιμών και αγοραπωλησιών υπαρχουσών κατοικιών που αποτελούν και το μεγαλύτερο τμήμα της αγοράς μετά την κρίση 2008 – 10 υπήρξε ιδιαίτερα ισχυρή σε επίπεδο συναλλαγών +120% με κορύφωση τον 6/21 και εκρηκτική/κερδοσκοπική σε επίπεδο τιμών +150% τον 6/25. Η υποχώρηση συναλλαγών την τελευταία 2ετία είναι ραγδαία (-46%).
Από την συμπεριφορά σε προηγούμενες κορυφώσεις των αγορών προκύπτει το αδιαμφισβήτητο συμπέρασμα ότι οι τιμές αντιστέκονται για διάστημα πέραν του έτους στην υποχώρηση της ζήτησης και στην συνέχεια παρουσιάζουν ραγδαίους ρυθμούς πτώσης (πανικού). Ο εθνικός δείκτης τιμών κατοικιών (βάση 100 1/2000) ανέρχεται σε 332 (άνοδος 25ετίας 232%).

Συμπέρασμα: Επανεμφάνιση φούσκας ακινήτων και υπέρβαση προηγούμενων κορυφών, προφανώς υποστηριζόμενη από την πολιτική μηδενικών επιτοκίων και «παραγωγής» χρήματος. Στην επόμενη κρίση δεν μπορούν να προσδιορισθούν οι συνέπειες καθότι έχουν εξαντληθεί τα μακροοικονομικά πυρομαχικά ανάταξης, σε επίπεδο δημοσιονομικής και νομισματικής πολιτικής.
United Kingdom
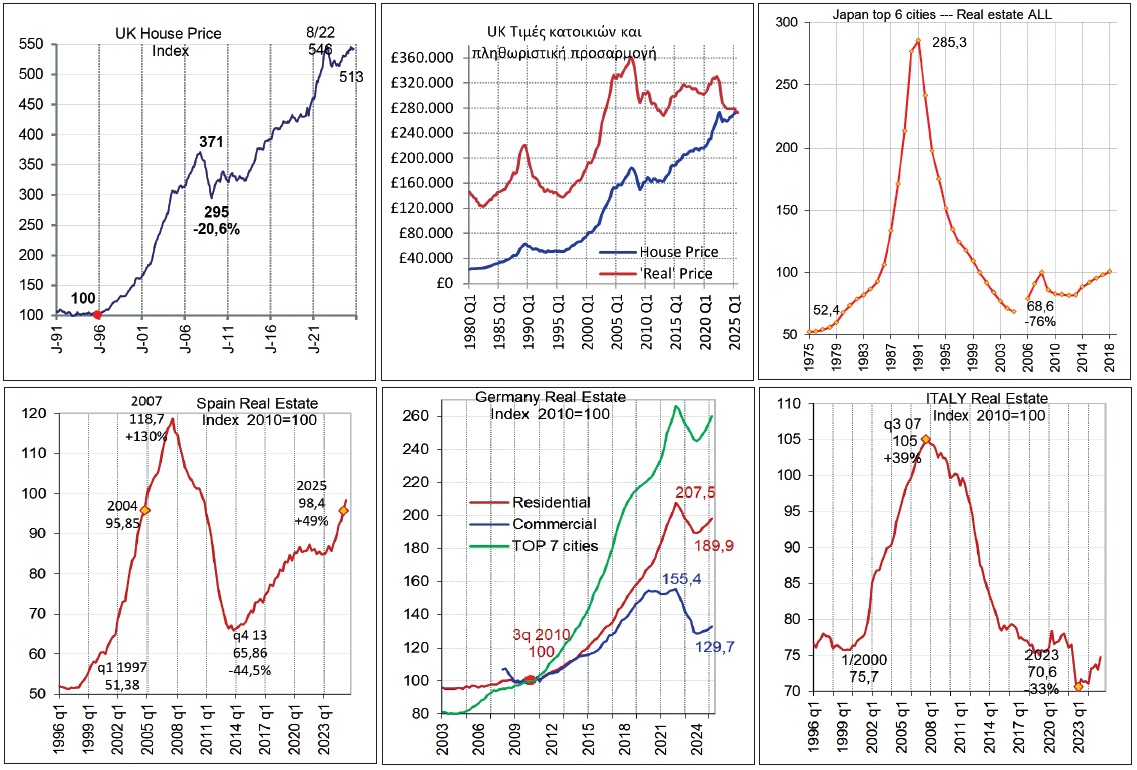
Το μακροοικονομικό μοντέλο άκριτης πιστωτικής επέκτασης προς επίτευξη ανάπτυξης των ΗΠΑ ακολούθησε και η Μεγάλη Βρετανία σχεδόν ταυτόχρονα με αποτέλεσμα τον υπερδανεισμό του συστήματος και την άνοδο των τιμών των ακινήτων κατά 250% περίπου κατά την δεκαετία 1996-2006, παράλληλα με την άνοδο των μετοχών. Η υποχώρηση της αγοράς ακινήτων 2008 εμφάνισε πολύ ηπιότερα χαρακτηριστικά σε σύγκριση με τις ΗΠΑ και ταχύτερη ανάκαμψη, πιθανόν και λόγω περιορισμένου χώρου δόμησης. Η άνοδος της 30ετίας ανέρχεται σε 445% και η αναντιστοιχία τιμών Λονδίνου και υπόλοιπης Αγγλίας υποδηλώνουν χαρακτηριστικά φούσκας. Αποπληθωρισμένα παρατηρούμε πτώση κατά 18% την τελευταία διετία.
Ισπανία
Το μοντέλο ΗΠΑ και Μεγάλης Βρετανίας ακολούθησε και η Ισπανία με αποτέλεσμα τον υπερδανεισμό του συστήματος και την άνοδο των τιμών των ακινήτων κατά 130% περίπου κατά την επταετία 2000-2007, συνεπικουρούσης και της αλλαγής στο € (μη πληθωριστικό). Το μακροοικονομικό μοντέλο ανάπτυξης της χώρας προσομοιάζει, αν δεν υπερβαίνει σε γελοιότητα το αντίστοιχο Ελληνικό. Η έκρηξη ελλειμμάτων μετά την χρηματοοικονομική κρίση και οι υποχρεώσεις δημοσιονομικής λειτουργίας σε € υποχρεώνει την κυβέρνηση σε περιοριστική δημοσιονομική πολιτική για πολλά έτη στο μέλλον.
Η υποχώρηση της αγοράς ακινήτων στα πλαίσια αυτά εμφάνισε πτώση 45% σε επίπεδο δείκτη τιμών (2008-15) και πολύ υψηλές αθετήσεις εξυπηρέτησης δανείων, με αποτέλεσμα την ανάγκη που προέκυψε για διάσωση (bailout) του τραπεζικού συστήματος από την Ε.Ε. Την 10ετία (2015-25) εμφανίζεται άνοδος των τιμών από τα χαμηλά επίπεδα κατά 49% με τις τιμές να αντιστοιχούν στα επίπεδα του 2004.
Γερμανία
Η Γερμανία ποτέ μεταπολεμικά δεν κατέγραψε υπερβολές στις τιμές των ακινήτων, με μοναδική εξαίρεση πιθανόν το Μόναχο και το Αμβούργο και δεν ακολούθησε τις συμπεριφορές των μεγάλων αστικών κέντρων (Παρίσι – Λονδίνο), ίσως και λόγω μη ύπαρξης πόλεων μεγαλυτέρων των 2 εκ. κατοίκων, προ της επανένωσης. Κατά την τελευταία 10ετία παρατηρήθηκε δυσανάλογη επιτάχυνση των τιμών της τάξης του 107%, παρά την μείωση του πληθυσμού (συντελεστής γονιμότητας 1,3), πιθανόν λόγω μηδενισμού των επιτοκίων και έλλειψης επενδυτικών επιλογών. Πιθανή επίσης αιτία η αρτηριοσκληρωτική άρνηση των τοπικών κυβερνήσεων σε χορήγηση περισσοτέρων αστικών οικιστικών αδειών. Από το 2022 παρατηρούμε ήπια υποχώρηση τιμών της τάξης του 15%.
Ιταλία: Τραγική απαξίωση τιμών ακινήτων με εκκίνηση το 2007
Ελλάδα
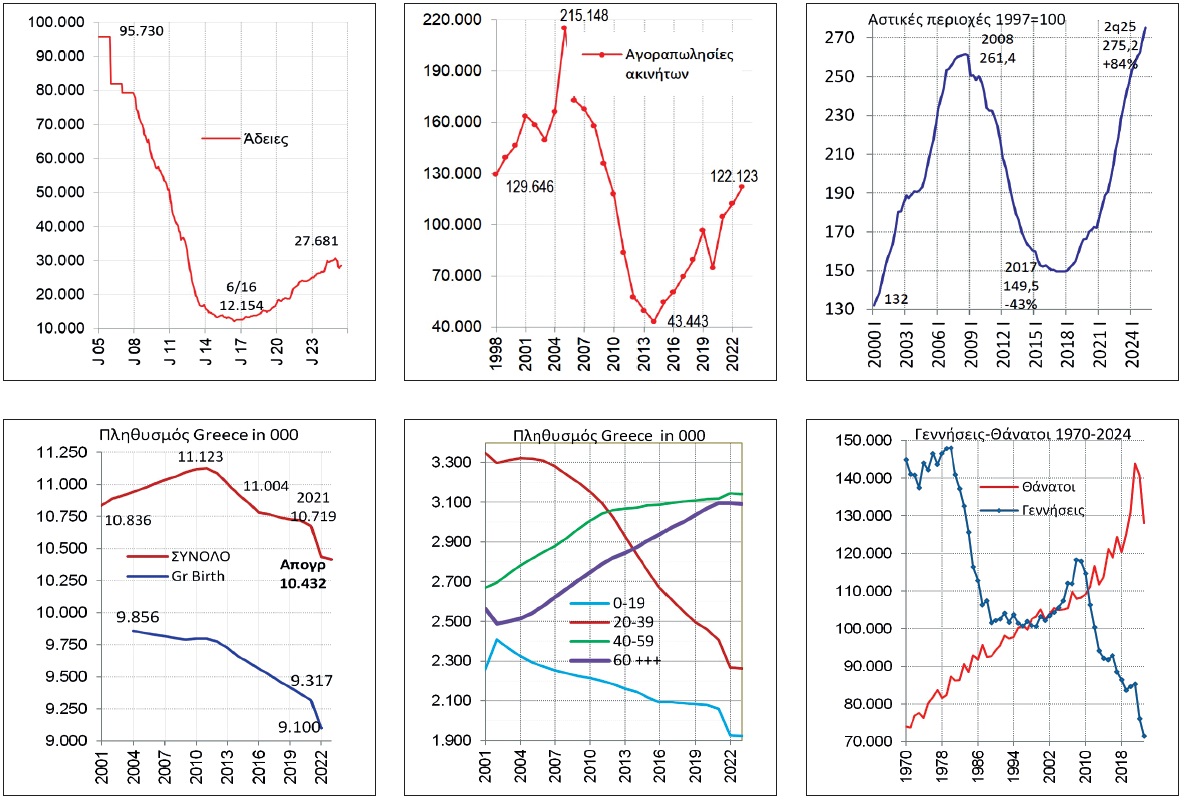
Η Ελλάδα παρουσίασε σε σύγκριση με άλλες χώρες αυξημένο και χρονικά συμπιεσμένο βαθμό αστυφιλίας και μετανάστευσης στις δεκαετίες 60 και 70. Με εκκίνηση το 1993 παρατηρήθηκε υπεραπόδοση των τιμών ακινήτων έναντι του πληθωρισμού. Η απόκλιση διορθώθηκε πλήρως κατά την οκταετία της κρίσης, μετά από υποχώρηση των τιμών κατά 44%. Στην περίοδο 2018 – 25 οι τιμές επανήλθαν με ταχύτατη επιθετική άνοδο στα επίπεδα του 2008.
Οι καταθέσεις των νοικοκυριών εντός Ελλάδος 2009 – 25 συρρικνώθηκαν από 197 σε 99 δις€ (2009 – 2016) και ανέρχονται σήμερα σε 150 δις€. Tα στεγαστικά ανήλθαν σε μέγιστο 81 δις€ το 2011 και κατήλθαν σε 25 δις€ με μεγάλο μέρος της μείωσης να αφορά μη εξυπηρετούμενα – διαγραφές.
Η οικοδομική δραστηριότητα υποχώρησε κατά 87% στην 10ετία (αριθμός αδειών) και εμφανίζει άνοδο κατά 120% από το 2017, υπολειπόμενη ακόμη 71% της κορυφής (95730->12154->27681) .
Στην απογραφή 2021 εμφανίζονται 6,6εκ. κατοικίες, με κατοικούμενες 4,3εκ. και κενές 2,28εκ. Ο μόνιμος πληθυσμός έχει μειωθεί κατά την τελευταία 14ετία κατά 723χιλ κατοίκους κυρίως παραγωγικών ηλικιών, όπως φαίνεται από το διάγραμμα κατανομής ηλικιών. Η πληθυσμιακή ομάδα 20 – 39 ετών μειώθηκε κατά 1,1εκ μεταξύ 2000 και 2024 (3,35 σε 2,25εκ).
Οι ετήσιοι θάνατοι στην Ελλάδα ανέρχονται σε περίπου 130.000 και οι γεννήσεις σε 70.000. Μέρος της αρνητικής απόκλισης καλύπτεται από «λιαζόμενους επένδυτές».
Συμπέρασμα είναι ότι δεν πρόκειται να υπάρξει μακροπρόθεσμα άνοδος τιμών, αλλά πιθανότατα περαιτέρω απαξίωση για όλες ανεξαιρέτως τις μικρομεσαίες πόλεις, σε βαθμό ερήμωσης, και απόλυτη απαξίωση των εξοχικών κατοικιών παρά τις αγορές αλλοδαπών. Διατήρηση αξίας προβλέπεται στις επιλεγμένες μη επεκτάσιμες τοποθεσίες (φιλέτα) Αθηνών και Θεσσαλονίκης, και άνοδος τιμών σε τουριστικές περιοχές (κυρίως νησιά) μεγάλης τουριστικής πληρότητας πάντα σε συσχετισμό φυσικά με αντίστοιχες περιοχές Ισπανίας, Ιταλίας και Νότιας Γαλλίας.
Η παράλογη αύξηση τιμών που παρατηρούμε είναι προφανώς μια καλοστημένη παγίδα για αφελείς, που τροφοδοτούνται με απίθανα σενάρια τρομακτικής ζήτησης RbnB, αγορές αλλοδαπών κλπ, στοιχεία που δεν προκύπτουν από τις συμβολαιογραφικές πράξεις (βλ.διάγραμμα). Η κορύφωση των συναλλαγών πριν την κρίση ανήλθε σε 215.000, υποχώρησε σε 43.000 και ανήλθε σε 122000.
Η επανεμφάνιση στην αγορά των σήμερα μη ηλεκτροδοτούμενων ακινήτων λόγω έλλειψης διαφόρων πιστοποιητικών (λόγω παράλογων κυβερνητικών επιλογών-μεγαλοαστών συμβούλων, που αγνοούν το επίπεδο της μικρο/μεσοαστικής τάξης και πιστεύουν ότι η Ελλάδα θα έπρεπε να προσαρμοστεί μαγικά σε επίπεδα Μόντε Κάρλο-Λουξεμβούργου) που κατά άρθρα ανέρχονται σε περίπου 1εκ. κατοικίες στα αστικά κέντρα θα πιέσει έντονα τιμές και ενοίκια (ΕΣΥΕ 890χιλ σε Αττική+Κεντρική Μακεδονία).


Συμπέρασμα GR: Βρισκόμαστε σε επίπεδο κερδοσκοπικής συμπεριφοράς αγοράς ακινήτων. Εξέλιξη τιμών Πρώτων Υλών, Δείκτη τιμών παραγωγού, Δείκτη τροφίμων, Ενέργειας, Μετάλλων, Industrial Inputs, Αλουμινίου, Χαλκού και Μολύβδου.

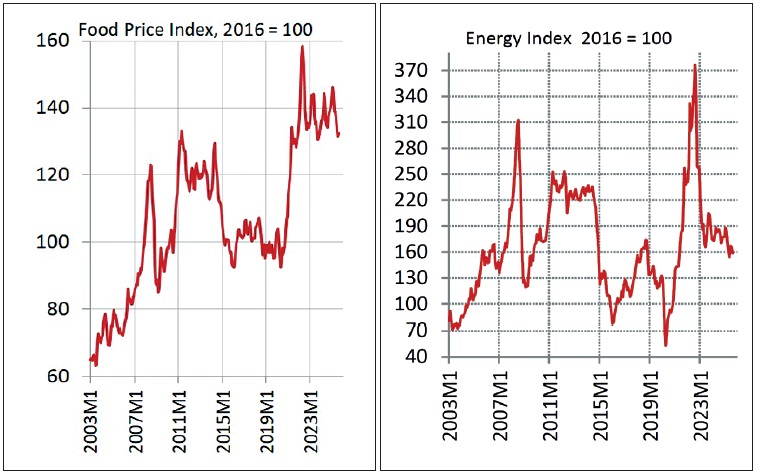

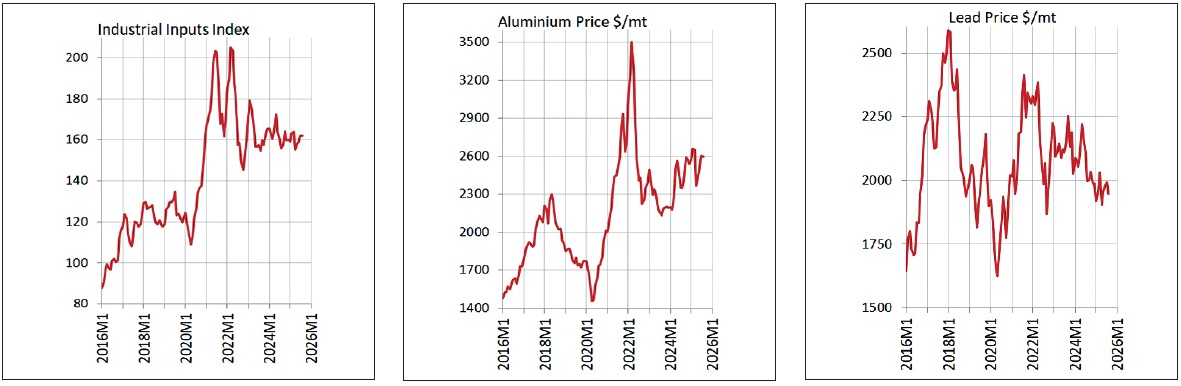
Ο γενικός δείκτης Πρώτων Υλών εμφανίζει άνοδο κατά 100% την τελευταία πενταετία και ο δείκτης τιμών παραγωγής κατά 50% αντίστοιχα και κατά 100% στο διάστημα 2004 – 24. Ο δείκτης τροφίμων εμφανίζει άνοδο 35% στην πενταετία και 100% στην 20ετία.
Ο δείκτης ενέργειας (εξαιρετικά ευμετάβλητος) εμφάνισε εκρηκτικές ανόδους κατά την κρίση του 2008 και στο διάστημα 2021-22 (+600%) και κυμαίνεται σήμερα περί τον μέσο όρο της 20ετίας και ευνοεί ανταγωνιστικά όλες τις χώρες που χρησιμοποιούν τις κλασικές πηγές σε σύγκριση με τους αιθεροβάμονες περιβαλλοντικούς Δυτικούς που πυροβολούν τα πόδια τους. Ο γενικός δείκτης υλικών παραγωγής εμφανίζει άνοδο 10ετίας της τάξης του 100% και ο δείκτης μετάλλων άνοδο >100% μεταξύ 2006-2025. Οι δείκτες αλουμινίου και χαλκού εμφανίζουν άνοδο 10ετίας περί το 100%.
Η συνολική εικόνα προδιαθέτει σε μεσοπρόθεσμη διατήρηση παγκόσμιων πληθωριστικών πιέσεων.
πηγή: Εργοληπτικόν Βήμα Νο_146 της ΠΕΣΕΔΕ Το επιστημονικό σημείο αναφοράς του εργοληπτικού κόσμου
Αυτά και άλλα πολλά άκρως ενδιαφέροντα στο περιοδικό της ΠΕΣΕΔΕ που κυκλοφορεί – ΠΑΤΗΣΤΕ ΕΔΩ! Καλή ανάγνωση!